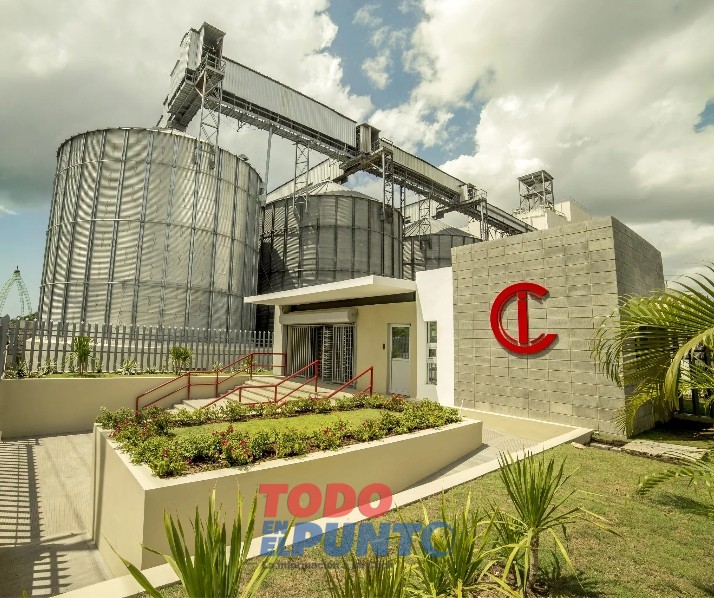
La agencia reafirma las perspectivas positivas de la empresa, resaltando una mayor flexibilidad financiera y una posición de liquidez holgada, que sustentan la consolidación de su plan estratégico y un perfil de negocio robusto.
Santo Domingo, RD. –
posición de liquidez fortalecida:
El reperfilamiento de la deuda y expectativas de ingresos estables, se traducen en una mayor generación de flujo de caja y una posición de liquidez reforzada. La agencia pasa de una estimación prospectiva negativa a neutra, proyectando un Flujo de Caja Operativo cercano a DOP1,000 millones para 2024, que “cubriría ampliamente las necesidades de inversión”. En adición, Fitch proyecta una generación de FFL negativa durante 2024 cercana a DOP650 millones, como resultado de la salida para pago de dividendos por DOP1,200 millones junto con los requerimientos de inversión en capex. Asume que las inversiones de capital estarán demandando un promedio anual de 3% de los ingresos.
Ingresos operativos y rentabilidad: Fitch sustenta su evaluación sobre estimaciones de crecimiento en los ingresos operativos promedio de 7% anual entre 2024 y 2027 y un margen de EBITDA promedio de 11.5%. La agencia resalta una tendencia positiva, apoyada por el desarrollo de un plan estratégico que incorpora un aumento de producción y almacenamiento, desarrollo de nuevas categorías y alianzas estratégicas.
Paralelamente, Fitch espera que el indicador de liquidez de caja disponible sobre deuda de corto plazo (prueba ácida) sea cercano a 1x para el cierre de 2024 y se mantenga en estos niveles en el horizonte de proyección.
Todo lo anterior, permitiría a la empresa “generar los recursos necesarios para cubrir las necesidades crecientes de capital de trabajo, capex y dividendos, sin requerir mayor endeudamiento”. Para reforzar esta posición de liquidez robusta, la agencia señala que, César Iglesias mantiene acceso a líneas de crédito no comprometidas que pudiesen servir de apoyo de liquidez en caso de así requerirlo.


Acerca del autor